Évaluation d’entreprise : quelles méthodes pour valoriser une PME ?
Combien vaut réellement votre entreprise ? Avant toute cession d’entreprise ou opération de fusion acquisition, la question se pose inévitablement. Tour d’horizon des principales méthodes d’évaluation d’entreprise utilisées par les professionnels du M&A pour les PME des Hauts-de-France et d’ailleurs.
/Une valeur, plusieurs approches
Il n’existe pas de « juste prix » unique pour une entreprise. L’évaluation d’entreprise consiste à estimer une fourchette de valeur à partir de plusieurs méthodes complémentaires, puis à confronter les résultats. C’est ce croisement qui donne de la solidité au chiffre présenté aux acquéreurs, aux associés ou aux banques. Pour une PME rentable, deux grandes approches dominent le marché du M&A small cap : les multiples et les flux de trésorerie actualisés.
La méthode des multiples : la référence du marché
La méthode la plus utilisée consiste à appliquer un multiple à un indicateur de rentabilité, le plus souvent l’excédent brut d’exploitation (EBE) ou le résultat d’exploitation. Ce multiple est issu de transactions comparables ou de sociétés cotées du même secteur. On obtient ainsi une valeur d’entreprise, à laquelle on retranche l’endettement net pour déterminer la valeur des titres.
Simple et parlante, cette approche exige toutefois de bien « retraiter » les comptes : rémunération du dirigeant, éléments exceptionnels, loyers versés à une SCI familiale… Un EBE mal normalisé peut fausser la valorisation d’entreprise de plusieurs centaines de milliers d’euros.
Les flux de trésorerie actualisés (DCF) : la valeur du futur
La méthode DCF (Discounted Cash Flows) estime la valeur d’une entreprise à partir des flux de trésorerie qu’elle générera dans les années à venir, actualisés à un taux reflétant le risque. Elle est particulièrement pertinente pour les entreprises en croissance ou disposant d’un business plan structuré. Sa limite : elle dépend fortement des hypothèses retenues, qu’il faut pouvoir justifier face à un acquéreur.
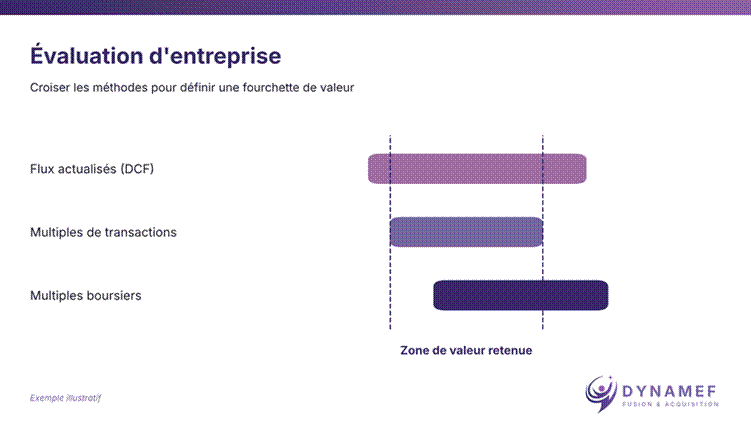
Le croisement des méthodes de rendement permet de construire une fourchette de valorisation crédible (exemple illustratif).
Pourquoi croiser les méthodes ?
Chaque méthode éclaire un angle différent : la rentabilité actuelle et les références de marché d’un côté, le potentiel de développement de l’autre. Les confronter permet d’identifier une zone de valeur cohérente et d’anticiper les arguments d’un repreneur. C’est aussi la meilleure façon d’éviter deux écueils fréquents : surévaluer son entreprise et décourager les acquéreurs, ou la sous-évaluer et laisser de la valeur sur la table.
Quand utiliser la méthode de l’actif net réévalué ?
L’actif net réévalué (ANR) part du bilan : la valeur des actifs (immobilier, stocks, fonds de commerce, matériel) et des passifs est corrigée pour refléter leur valeur réelle. Cette approche patrimoniale concerne davantage les entreprises non rentables ou à faible rentabilité, pour lesquelles les méthodes fondées sur les résultats ou les flux futurs donnent une valeur peu significative.
Elle est aussi utilisée pour les sociétés holding et les structures détenant un patrimoine important. Dans une négociation, elle sert souvent de valeur plancher.
Conclusion
L’évaluation d’entreprise n’est pas une simple formule mathématique : c’est un exercice d’analyse qui mêle finance, stratégie et connaissance du marché. Avant de céder son entreprise, faire réaliser une évaluation indépendante permet d’aborder la négociation avec des arguments solides. Les équipes de Dynamef, cabinet de fusion acquisition basé à Lille, accompagnent les dirigeants des Hauts-de-France dans cette démarche, en toute confidentialité.
Mots clés : fusion acquisition · cession d’entreprise · Hauts-de-France · M&A · céder son entreprise · valorisation d’entreprise · évaluation d’entreprise