Céder son entreprise : préparer sa valorisation deux à trois ans à l’avance
Une cession d’entreprise réussie se prépare bien avant la signature. En anticipant, le dirigeant peut corriger les points faibles, mettre en valeur les atouts et aborder la négociation en position de force. Voici les étapes clés pour optimiser la valorisation de son entreprise avant de la céder.
/
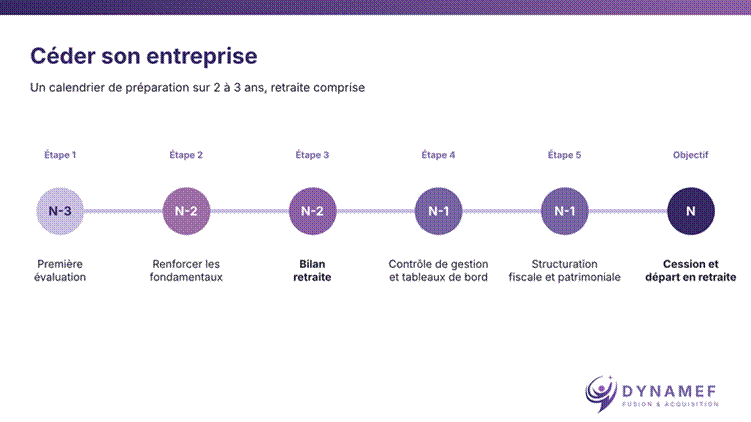
Un calendrier type de préparation à la cession d’entreprise.
Pourquoi anticiper ?
Trop de dirigeants décident de céder leur entreprise dans l’urgence : problème de santé, lassitude, opportunité soudaine. Or un acquéreur analyse généralement les trois derniers exercices : les actions engagées dans les années qui précèdent la vente ont un impact direct sur l’évaluation d’entreprise. Anticiper, c’est se donner le temps de transformer des faiblesses en arguments.
Étape 1 : faire réaliser une première évaluation
Une évaluation d’entreprise indépendante, réalisée deux à trois ans avant l’opération, fournit un point de départ objectif. Elle permet de confronter ses attentes à la réalité du marché et d’identifier les leviers d’amélioration.
Étape 2 : renforcer les fondamentaux
Les années de préparation servent à consolider ce qui fait la valeur : structurer l’équipe de direction pour réduire la dépendance au dirigeant, diversifier le portefeuille clients, formaliser les contrats importants, maîtriser le besoin en fonds de roulement.
Il est aussi conseillé de « nettoyer » le périmètre de la société : sortir les actifs non opérationnels, régulariser les comptes courants, simplifier l’organisation juridique. Un dossier clair limite les discussions de prix.
Étape 3 : connaître ses droits à la retraite
Pour de nombreux dirigeants, céder son entreprise coïncide avec le départ à la retraite. Faire le point sur ses droits bien avant l’opération est indispensable : relevé de carrière, trimestres validés, âge de départ possible et montant estimé des pensions, via un bilan retraite réalisé par un spécialiste. Les règles évoluent : la loi de financement de la Sécurité sociale pour 2026 a suspendu jusqu’en 2028 le relèvement de l’âge légal prévu par la réforme de 2023.
Ce diagnostic permet d’éclairer la période d’accompagnement du repreneur : le cumul emploi-retraite permet, sous conditions, de rester quelques mois aux côtés de l’acquéreur pour assurer la transition.
Étape 4 : soigner l’information financière
Des comptes fiables, un reporting régulier et un budget respecté sont des gages de sérieux. Préparer en amont un contrôle de gestion fiable et des tableaux de bord utiles réduit le risque de mauvaises surprises et permet de réagir vite dans un contexte économique chahuté.
Étape 5 : anticiper la fiscalité et le patrimoine
La structuration de la cession (apport-cession, donation avant cession, holding) peut avoir un impact significatif sur le montant net perçu par le dirigeant. Ces schémas nécessitent souvent des délais incompressibles : ils doivent être étudiés avec vos conseils juridiques et fiscaux bien avant la mise en vente.
Le calendrier de départ à la retraite a lui aussi un impact fiscal : l’abattement fixe de 500 000 € sur la plus-value de cession, réservé aux dirigeants de PME qui cessent leurs fonctions et font valoir leurs droits à la retraite dans les deux ans précédant ou suivant la cession, a été prorogé jusqu’au 31 décembre 2031.
Conclusion
Céder son entreprise est souvent l’opération d’une vie. La préparer deux à trois ans à l’avance permet d’en maximiser la valeur et d’en sécuriser le déroulement. Dynamef accompagne les dirigeants des Hauts-de-France à chaque étape, de la première évaluation d’entreprise jusqu’au closing, avec une approche sur mesure dédiée aux PME.
Mots clés : fusion acquisition · cession d’entreprise · Hauts-de-France · M&A · céder son entreprise · valorisation d’entreprise · évaluation d’entreprise